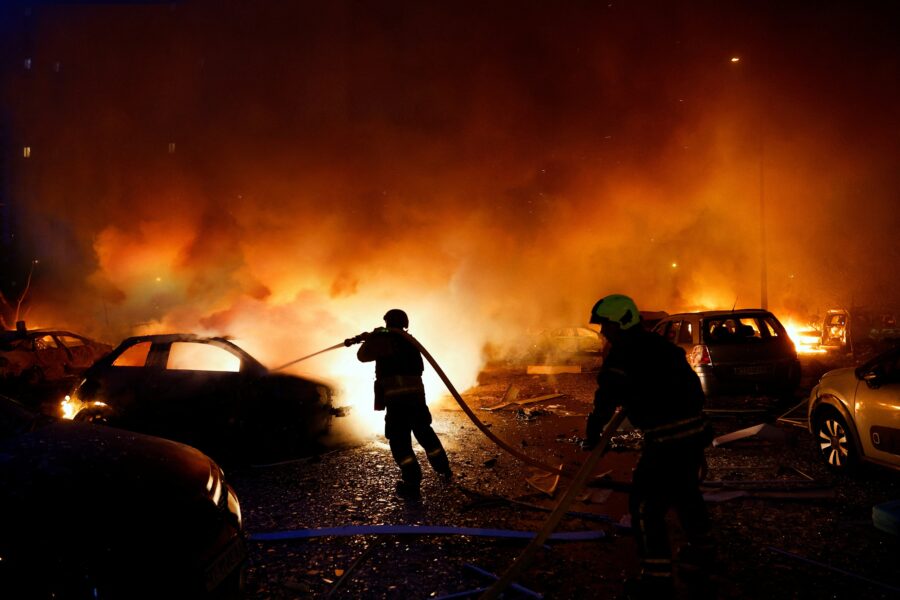
Plug Power annule son investissement dans l’hydrogène vert à Anvers. Ailleurs aussi, les projets verts sont à l’arrêt. Cela met en lumière une impasse capitaliste : l’énergie éolienne et solaire bon marché est bénéfique pour la société, mais elle sape la rentabilité. Comment expliquer ce paradoxe ?
En 2023, Flanders Investment & Trade (FIT) décernait encore le prix de l’Investisseur étranger de l’année (Foreign Investor of the Year) à l’entreprise américaine Plug Power. Cette distinction récompensait le projet d’investissement de l’entreprise dans le port d’Anvers, sur le site de l’ancienne usine Opel. À l’époque, FIT présentait cette future usine comme l’un des plus grands sites de production d’hydrogène vert en Europe, censé accélérer la transition énergétique et contribuer à la décarbonation de l’économie.1
Le projet représentait un investissement de 350 à 400 millions d’euros, pour une capacité de 100 MW et une production allant jusqu’à 12 500 tonnes d’hydrogène par an. L’objectif était notamment d’approvisionner en énergie l’industrie lourde et le secteur chimique au sein de l’immense pôle industriel du port d’Anvers. L’hydrogène vert constitue l’un des piliers du développement d’une industrie chimique respectueuse du climat.
des relations syndicales du PTB et secrétaire général adjoint du PTB.
Pour rendre ces chiffres plus concrets, il faut imaginer une usine de très grande envergure produisant une matière première essentielle pour l’industrie chimique. Les 100 MW correspondaient à la puissance des électrolyseurs : des machines qui utilisent l’électricité renouvelable pour décomposer l’eau et en extraire l’hydrogène. À pleine capacité, l’usine devait produire environ 12 500 tonnes d’hydrogène vert par an, soit quelque 34 tonnes par jour. Cet hydrogène devait contribuer à la durabilisation des procédés chimiques dans le port d’Anvers, en offrant aux entreprises du pôle chimique une alternative à l’hydrogène issu de combustibles fossiles. Il ne s’agissait donc pas d’une expérimentation à petite échelle, mais d’un maillon industriel majeur destiné à remplacer progressivement les matières premières fossiles au sein de l’immense cluster chimique anversois.
Trois ans plus tard, l’investissement qui avait valu cette distinction à Plug Power est au point mort.2
Un cas loin d’être isolé
Cet incident est loin d’être isolé. Engie et Carmeuse ont abandonné leur grand projet d’hydrogène à Charleroi.3 Début 2024, le consortium Power-to-Methanol a tiré un trait sur son projet à Anvers.4 Le projet d’usine d’hydrogène prévu par DEME et PMV à Ostende n’a jamais dépassé le stade de l’annonce. Bekaert a suspendu son investissement dans la production d’un composant pour électrolyseurs5. Quant à Cummins, il a annoncé la fermeture de son usine d’installations d’électrolyse à Oevel.6
Et le problème ne se limite pas à la Belgique. L’Agence de coopération des régulateurs de l’énergie, l’ACER, dresse exactement le même constat à l’échelle européenne : le marché européen de l’hydrogène est loin d’atteindre les ambitions fixées pour 2030. Plusieurs grands projets ont été abandonnés et de grandes entreprises ont revu à la baisse leurs ambitions en matière de décarbonation.7
En juillet 2025, l’Union européenne ne disposait que de 600 MW de capacité d’électrolyse installée, auxquels s’ajoutaient 3 GW en cours de développement. C’est particulièrement peu au regard de l’objectif européen de 40 GW d’ici 2030 et des objectifs cumulés des États membres, qui s’élèvent à 48 voire 54 GW. L’ACER souligne explicitement que le rythme actuel est insuffisant pour atteindre ces cibles.8
L’Europe est confrontée à un problème fondamental : sa production d’électricité stagne.
Ces chiffres illustrent à quel point l’Europe accuse un retard considérable sur son propre calendrier. L’Union européenne ambitionnait de disposer de 6 GW de capacité d’électrolyse dès 2024. Or, en juillet 2025, à peine 600 MW étaient installés : soit tout juste un dixième de l’objectif qui aurait déjà dû être atteint à cette date.9

L’objectif européen pour 2030 s’élève à 40 GW. Cela correspond à environ 400 usines d’hydrogène de la taille du projet de Plug Power. Aujourd’hui, l’Europe n’a installé que l’équivalent de six usines de ce type. Même si tous les projets actuellement en développement — représentant au total quelque 3 GW — voyaient le jour, la capacité totale n’atteindrait que 3,6 GW. Soit moins de 10 % de l’objectif pour 2030. Pour y parvenir malgré tout, il faudrait lancer plus de 360 projets similaires en l’espace de quelques années seulement. Telle est l’ampleur du retard. L’Europe n’a pas seulement les derniers mètres à franchir avant la ligne d’arrivée : la grande majorité de la capacité promise n’existe tout simplement pas encore.10
Le goulot d’étranglement de l’électricité
L’hydrogène vert est produit en utilisant de l’électricité renouvelable pour décomposer l’eau en hydrogène et en oxygène par électrolyse. Le coût de l’électricité est donc déterminant. Selon l’ACER, l’approvisionnement en électricité peut représenter jusqu’à 50 % du coût total de l’hydrogène renouvelable, en fonction du mix énergétique et de la région en Europe. L’agence souligne par ailleurs que les régions riches en sources d’énergie renouvelable, comme l’Espagne, bénéficient déjà aujourd’hui de conditions plus favorables.11
L’Europe est toutefois confrontée à un problème fondamental : sa production d’électricité stagne. Le graphique publié en 2026 par Allianz Global Investors, sur la base de données d’Ember et de l’Energy Institute, est à cet égard très révélateur.
En 2000, la Chine produisait environ 1 300 TWh d’électricité par an. En 2025, ce chiffre dépassait les 10 000 TWh : soit près de huit fois plus. Sur la même période, les États-Unis sont passés d’environ 3 800 TWh à 4 500 TWh, une hausse de quelque 20 %. L’Union européenne, quant à elle, est passée d’environ 2 600 à 2 800 TWh : une progression à peine perceptible en vingt-cinq ans.12 Cela en dit long sur la transition énergétique européenne.
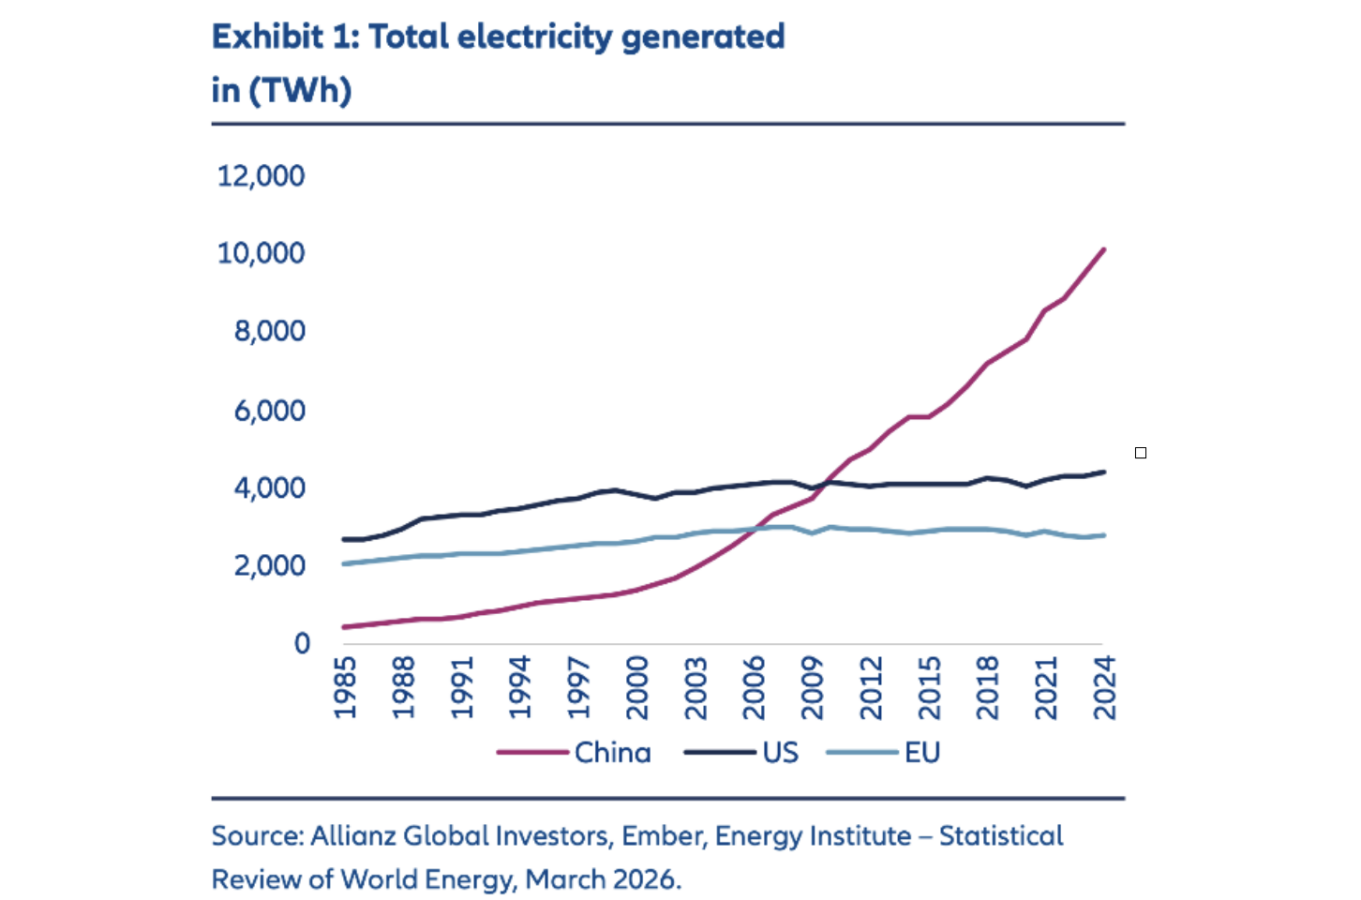
Il s’agit bien entendu de la production totale d’électricité, et non uniquement de l’électricité renouvelable. Mais ces chiffres montrent clairement qu’au moment où l’électrification de l’économie devient l’un des piliers de la transformation industrielle, la Chine augmente massivement ses capacités de production électrique, tandis que l’Europe stagne. Si nous voulons simultanément électrifier les transports, l’industrie sidérurgique, une partie du secteur chimique, tout en produisant de l’hydrogène renouvelable à grande échelle, nous aurons inévitablement besoin de beaucoup plus d’électricité bas carbone.
Dans une estimation prudente issue d’une étude de septembre 2025, le Bureau fédéral du Plan tire la sonnette d’alarme : « La demande d’électricité [atteindrait] des niveaux jamais vus. La demande totale (…) pourrait passer de 88 TWh en 2020 à 202 TWh en 2050. »13 En d’autres termes, la demande d’électricité fera plus que doubler en Belgique au cours des prochaines décennies.
Comment le capitalisme freine la transition énergétique et industrielle
Le problème ne réside pas dans le fait que « l’électricité verte coûte trop cher à produire », comme certains politiques de droite continuent de le répéter. L’électricité verte est bon marché. Selon l’Agence internationale pour les énergies renouvelables (IRENA), 91 % des nouvelles capacités renouvelables installées à grande échelle dans le monde en 2024 ont produit de l’électricité à un coût inférieur à celui de la nouvelle option fossile la moins chère. L’énergie éolienne terrestre affichait un coût moyen mondial d’environ 34 dollars/MWh, et l’énergie solaire photovoltaïque d’environ 43 dollars/MWh14. De plus, l’énergie solaire et l’éolien terrestre sont généralement plus modulaires, plus rapides à déployer et accessibles à un plus grand nombre d’investisseurs que certaines infrastructures fossiles à grande échelle ou les grands projets nucléaires. Qu’est-ce qui nous freine, alors ?
L’électricité verte est bon marché. 91 % des nouvelles capacités vertes produisent de l’électricité à un coût inférieur à celui de la nouvelle option fossile la moins chère.
Le problème est le suivant : pour le capitaliste, les perspectives de profit dans les énergies renouvelables sont moindres que dans les énergies fossiles. Pourquoi ?
Parce que les énergies renouvelables présentent une contradiction particulière au sein d’un système capitaliste organisé autour du profit privé et non des besoins de la société. L’énergie solaire et éolienne peuvent aujourd’hui produire de l’électricité à des coûts très bas. Et plus elles se développent, plus elles tendent à faire baisser le prix de l’électricité, précisément aux moments où elles en produisent.
Le mécanisme est simple. Une fois installée, une éolienne ou un panneau solaire n’a besoin ni de gaz ni de charbon pour produire un MWh supplémentaire. Lorsqu’il y a du vent ou que le soleil brille, une grande quantité d’électricité arrive simultanément sur le marché. L’offre augmente, les centrales les plus coûteuses — notamment les centrales à gaz — sont dès lors moins souvent sollicitées, et le prix de gros baisse. Ce qui fait chuter, par la même occasion, la rentabilité des centrales à gaz.
Cela crée ce que les économistes appellent l’« effet de cannibalisation » : plus les capacités solaires et éoliennes augmentent, plus le prix moyen que ces producteurs obtiennent pour leur électricité diminue. Autrement dit, le développement de ces technologies contribue à faire chuter la valeur marchande de leur propre production15.
Et il s’agit bien ici de la « valeur marchande », c’est-à-dire la valeur qui détermine en partie le profit pouvant être tiré de la production d’électricité. C’est ici qu’apparaît une contradiction fondamentale entre le capitalisme et l’intérêt collectif. Pour la société dans son ensemble, la réussite de la transition énergétique réside justement dans la mise à disposition d’une électricité bas carbone toujours plus abordable. Mais pour le producteur privé, un prix de marché structurellement plus bas signifie une recette moindre par MWh, et donc moins de profits sur les investissements supplémentaires. Qui plus est, le capitaliste n’investit pas en fonction de ce qu’on appelle la « valeur d’usage » d’une installation — les besoins humains, l’enjeu climatique ou l’utilité pour l’industrie — mais en fonction du profit qu’il peut en tirer.
Aujourd’hui, ce manque d’investissements dans les énergies renouvelables pose d’énormes problèmes : nous manquons d’électricité et dépendons du gaz américain, coûteux, pour notre production électrique. Résultat : l’électricité est beaucoup plus chère en Europe que dans le reste du monde. Selon l’Agence internationale de l’énergie, les prix moyens de l’électricité pour les industries européennes à forte intensité énergétique étaient encore, en 2024, deux fois plus élevés qu’aux États-Unis et environ 50 % supérieurs à ceux de la Chine16.
Le problème réside aussi dans le fait que l’ensemble du système doit être développé : nouvelles capacités de production, réseaux électriques, stockage, capacités de réserve, interconnexions, électrolyseurs et contrats industriels à long terme. Ces investissements peuvent être socialement nécessaires, mais pris isolément, ils ne génèrent pas forcément le rendement à la fois suffisamment élevé et suffisamment garanti qu’exigent les investisseurs privés.
C’est là que la logique capitaliste s’enraye. Chaque acteur attend qu’un autre prenne le risque. Le producteur d’hydrogène veut disposer d’une électricité renouvelable suffisamment bon marché et d’acheteurs garantis pour vingt ans. Le producteur chimique veut d’abord voir de l’hydrogène disponible à un prix compétitif avant d’investir des milliards pour reconvertir ses installations. Le gestionnaire de réseau peut bien construire l’infrastructure, mais il court le risque de ne pas avoir d’utilisateurs.
Plus les capacités solaires et éoliennes augmentent, plus le prix moyen que ces producteurs obtiennent pour leur électricité diminue. C’est l’effet de cannibalisation.
À Anvers et à Gand, par exemple, Fluxys investit 130 millions d’euros dans la première canalisation du futur réseau belge d’hydrogène, alors qu’aucun client ne s’est encore engagé à l’utiliser. Résultat : tout est à l’arrêt.17
Le marché peut calculer la rentabilité financière d’une installation prise isolément. Il est en revanche beaucoup moins apte à organiser simultanément toutes les infrastructures interdépendantes nécessaires à une transformation industrielle d’une telle ampleur. Les chiffres de l’ACER illustrent directement cette impasse. Selon l’agence, l’hydrogène renouvelable coûtait en moyenne environ 8 euros le kilo en Europe, contre un peu plus de 2 euros le kilo pour l’hydrogène conventionnel issu du gaz naturel : soit environ quatre fois plus.18
L’hydrogène vert, pilier de la décarbonation de l’industrie
L’une des façons de décarboner l’industrie chimique est la production de méthanol vert. Le méthanol est l’une des molécules de base les plus importantes de l’industrie chimique. Il est notamment utilisé pour la production de formaldéhyde et d’acide acétique, et peut également être transformé en oléfines, telles que l’éthylène et le propylène. Celles-ci constituent à leur tour la base d’innombrables matières plastiques et produits chimiques.19
Le principe du méthanol vert est relativement simple : l’hydrogène produit à partir d’électricité renouvelable est combiné avec du CO₂ capturé pour produire du méthanol. Si l’hydrogène et le CO₂ répondent à des critères climatiques stricts, ce méthanol pourra progressivement remplacer celui produit aujourd’hui à partir de matières premières fossiles.
Dans la sidérurgie, l’hydrogène vert peut remplacer le coke (charbon) dans ce qu’on appelle la « réduction » du minerai de fer.
Dans la production d’engrais, l’hydrogène vert doit se substituer à l’hydrogène fossile.
Plug Power et consorts : un argument de plus pour tourner la page du capitalisme
C’est pourquoi le dossier Plug Power est si crucial. Il ne s’agit pas seulement d’une usine d’hydrogène, mais de l’avenir de toute l’industrie européenne.
Nous disposons de la technologie. Nous avons les ingénieurs. Nous avons l’infrastructure industrielle. Nous avons les besoins. Mais les investissements ne suivent pas à l’échelle requise, car chaque étape doit d’abord répondre aux critères de rentabilité du capital privé et de l’accumulation maximale du capital.
Le dossier Plug Power est crucial. Il ne s’agit pas seulement d’une usine d’hydrogène, mais de l’avenir de toute l’industrie européenne.
Pendant ce temps, la Chine avance à grands pas. Elle développe à un rythme effréné les capacités de production nécessaires à l’électrification de son industrie et au développement de l’hydrogène vert. Aujourd’hui, la Chine représente près de 60 % de la capacité mondiale de production d’électrolyseurs et 65 % de la capacité d’électrolyse installée ou ayant déjà fait l’objet d’une décision finale d’investissement.20
En 2025, l’Administration nationale de l’énergie de Chine a par ailleurs sélectionné neuf projets pilotes de carburants liquides verts : cinq projets de méthanol vert, trois d’ammoniac vert et un d’éthanol cellulosique.21 En Chine, l’État joue un rôle bien plus important dans la planification des infrastructures, le financement, les entreprises publiques, la politique industrielle et le développement de nouveaux secteurs.
L’économiste et professeur à l’université d’Uppsala Brett Christophers explique : « Historiquement et encore aujourd’hui, la Chine est le leader mondial des investissements dans l’énergie solaire et éolienne – tant dans les parcs solaires et éoliens qui produisent de l’électricité renouvelable que dans les technologies des turbines et des cellules photovoltaïques. »
Selon lui, ces résultats sont « aussi éloignés que possible d’un développement guidé par le marché. Il ne s’agit pas ici du secteur privé qui identifie des opportunités d’investissement, évalue les perspectives de rentabilité, puis décide d’investir ou non. Il s’agit de l’État (…) qui mobilise toutes les ressources disponibles pour s’assurer qu’il respecte ses engagements. »
En Europe, nous fixons des objectifs de capacité, nous créons des mécanismes de soutien et nous distribuons des subsides. Ensuite, nous attendons de voir si chaque entreprise privée décide, individuellement, que son investissement est suffisamment rentable. Il faut en finir avec cette logique. Nous ne bâtirons pas une industrie moderne et bas carbone à coups d’objectifs européens, d’appels à projets, de subsides et en espérant que les monopoles industriels européens finiront bien par investir.
Un véritable plan industriel public s’impose. Nous devons produire massivement davantage d’électricité bas carbone. Nous devons garantir des prix de l’énergie stables. Nous devons investir dans les réseaux et le stockage. Nous devons accroître les capacités d’électrolyse. Nous devons organiser l’infrastructure de transport de l’hydrogène et du CO₂. Nous devons développer une chaîne de production de méthanol vert et garantir des débouchés pour les produits chimiques bas carbone.
Et lorsque la société assume les risques financiers nécessaires au lancement de ces nouveaux secteurs, elle doit également obtenir des droits de propriété et de décision. Sinon, nous continuerons à socialiser les risques tout en laissant la rentabilité privée dicter les décisions d’investissement.
Ce n’est pas la technologie de l’hydrogène qui échoue à Anvers. C’est un système capitaliste incapable d’investir à l’échelle dont la société a besoin dès lors qu’un taux de profit garanti fait défaut.
Footnotes
- https://www.flandersinternationalbusinesssummit.be/nl/plug-power
- Streep door grootste waterstofproject van Antwerpen, De Tijd, 18 augustus 2026
- Streep door grootste waterstofproject van Antwerpen, De Tijd, 18 augustus 2026
- https://www.pvda.be/nieuws/vioneo-schrapt-investering-de-haven-van-antwerpen-een-nieuw-teken-van-het-falende-europese
- Un électrolyseur est une machine qui utilise l’électricité pour décomposer l’eau en hydrogène et en oxygène. Grâce à cette technologie, nous pouvons produire de l’hydrogène vert, à condition que l’électricité utilisée provienne de sources renouvelables.
- Streep door grootste waterstofproject van Antwerpen, De Tijd, 18 augustus 2026
- ACER, European hydrogen markets 2025 – Monitoring Report, 2 december 2025
- ACER, European hydrogen markets 2025 – Monitoring Report, 2 december 2025
- https://energy.ec.europa.eu/strategy/repowereu-phase-out-russian-energy-imports/repowereu-4-years.
- https://www.acer.europa.eu/news/hydrogen-progress-hampered-high-costs-and-slow-transposition
- ACER, European hydrogen markets 2025 – Monitoring Report, 2 december 2025
- Allianz Global Investors, Created in China: China’s Electrifying Future, maart 2026. Data: Ember, Energy Institute, Statistical Review of World Energy
- Federaal Planbureau, Welk elektriciteitssysteem is geschikt voor net zero?, september 2025, p. 1.
- Bron : IRENA, Renewable Power Generation Costs in 2024, juillet 2025. URL : https://www.irena.org/publications/2025/Jun/Renewable-Power-Generation-Costs-in-2024
- Clemens Stiewe, Alice Lixuan Xu, Anselm Eicke et Lion Hirth, « Cross-border cannibalization: Spillover effects of wind and solar energy on interconnected European electricity markets », Energy Economics, volume 143, mars 2025. URL : https://www.sciencedirect.com/science/article/pii/S014098832500074X
- Internationaal Energieagentschap, Elektriciteit 2025, hoofdstuk ‘Demand’
- Streep door grootste waterstofproject van Antwerpen, De Tijd, 18 augustus 2026
- ACER, European hydrogen markets 2025 – Monitoring Report, 2 december 2025
- IRENA, Innovation Outlook: Renewable Methanol, januari 2021
- ACER, European hydrogen markets 2025 – Monitoring Report, 2 december 2025
- National Energy Administration of China, overgenomen door het Internationaal Energieagentschap, Public announcement of the first batch of green liquid fuel technology breakthrough and industrialization pilot projects, 5 september 2025